Impermeabilización del tejado: ¿seguro o reparación directa, qué hacer?
Hola, soy Ivar. Si aparece una fuga, declara el siniestro rápidamente y protege la vivienda, pero no inicies la reparación definitiva antes de comprobar las coberturas y documentar los daños. El seguro suele cubrir las consecuencias de la filtración de agua, mientras que la reparación del tejado corre a cargo del propietario, salvo que se aplique una cobertura o que se trate de un fenómeno climático cubierto. Mi artículo te ayuda a elegir cómo proceder, sin dejar que una pequeña fuga se convierta en una gran obra.
Lista rápida:
- Fotografía los daños y la zona afectada antes de cualquier intervención.
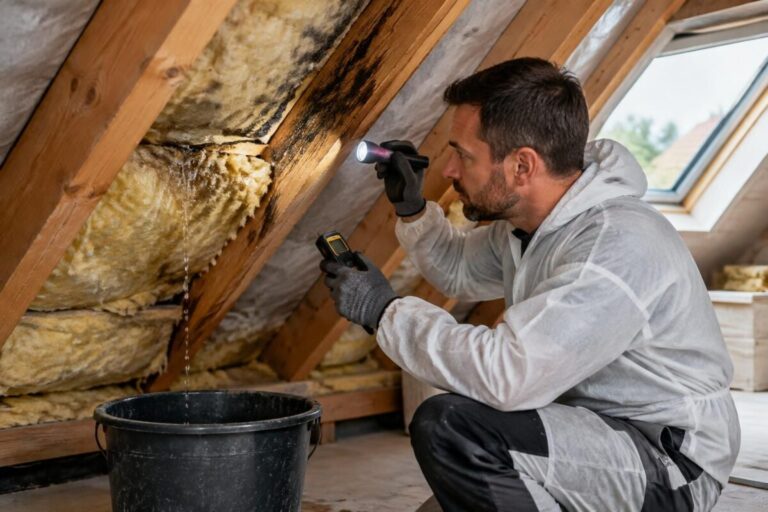
- Coloca un recipiente debajo de la fuga y aparta los objetos frágiles.
- Informa a tu seguro de hogar dentro del plazo establecido en el contrato, generalmente en un máximo de cinco días hábiles.
- Contacta con el propietario o el administrador de la comunidad si eres inquilino o vives en una comunidad de propietarios.
- Solicita un diagnóstico y un presupuesto a un profesional de tejados antes de la reparación definitiva.
Fuga en el tejado: ¿seguro o reparación directa?
Empieza por declarar el siniestro y limitar los daños. Después, averigua la causa: si se debe a un fenómeno cubierto, el seguro puede hacerse cargo de los daños y, según el contrato, de una parte de los trabajos en la cubierta. Si la fuga se debe al desgaste o a la falta de mantenimiento, normalmente tendrás que pagar la reparación directamente.
La regla práctica es sencilla: el seguro suele cubrir las consecuencias, no la causa. Una mancha en el techo o un mueble dañado pueden indemnizarse como daños por agua, mientras que la teja desplazada, el tapajuntas agrietado o la impermeabilización del tejado que haya que reparar pueden correr por tu cuenta. Las coberturas y las franquicias varían según el contrato: comprueba las condiciones antes de aprobar un presupuesto.
Si una tormenta, el granizo o el peso de la nieve han dañado la cubierta, puede aplicarse una cobertura relacionada con fenómenos climáticos. En caso de catástrofe natural, es necesario que el fenómeno haya sido reconocido oficialmente para activar esta cobertura específica.
Qué puede cubrir el seguro, según el origen
| Situación | Posible cobertura | Qué comprobar |
|---|---|---|
| Fuga repentina tras un fenómeno climático | Daños en la vivienda y, a veces, en la cubierta | Cobertura, depreciación, franquicia y exclusiones |
| Filtración lenta relacionada con el envejecimiento del tejado | A menudo limitada o denegada | Mantenimiento anterior y cláusulas del contrato |
| Fuga en una zona común | Seguro de la comunidad para el tejado | Declaración por parte del administrador y seguro de la vivienda afectada |
| Defecto de ejecución en obras recientes | Posible aplicación de la garantía decenal | Fecha de las obras y gravedad del problema |
La búsqueda de la fuga puede estar cubierta según las garantías, pero eso no significa que también lo esté la reparación de la causa. Pregunta a la aseguradora quién debe organizar el diagnóstico y conserva el informe y las fotografías.
Para entender mejor los precios antes de elegir una intervención, consulta esta información sobre el coste de una reparación duradera del tejado. El importe depende, entre otros factores, del material, del acceso al tejado y de la magnitud de los daños.
Declaración del siniestro: qué hacer desde las primeras horas
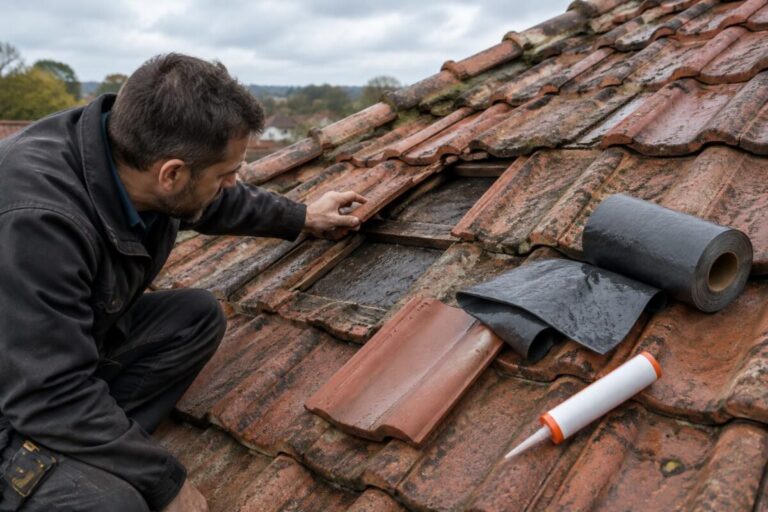
Un error frecuente es reparar toda la zona antes de hacer fotos. Así, el profesional puede haber eliminado indicios útiles para la inspección del tejado. Las medidas provisionales son distintas: poner una lona, proteger los muebles o recoger el agua permite limitar los daños, siempre que documentes el estado antes y después.
«Primero proteger, después documentar y, por último, reparar». Esta regla evita que los daños empeoren y permite conservar pruebas concretas para la aseguradora. Si el agua se acerca a una instalación eléctrica, no toques los equipos mojados y pide a un profesional que asegure la instalación.
Si es difícil localizar la fuga, evita subir al tejado: una superficie mojada se vuelve resbaladiza enseguida. Estos consejos explican por qué es mejor evaluar los riesgos antes de acceder al tejado.
Un procedimiento en tres pasos
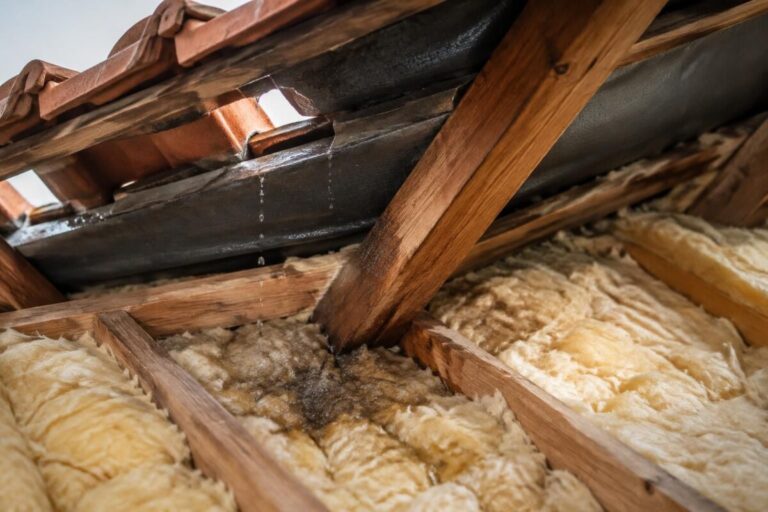
- Paso 1: asegura la zona y documenta los daños. Coloca un cubo, protege los muebles y haz fotos con fecha de las marcas de agua, los bienes afectados y los elementos visibles del tejado. Guarda las facturas relacionadas con las medidas de emergencia.
- Paso 2: declara el siniestro y coordina las gestiones. Contacta rápidamente con la aseguradora, aunque todavía no se conozca el origen. Informa también al propietario o al administrador de la comunidad, según tu situación. Pregunta qué documentos debes presentar y si la aseguradora enviará a un profesional.
- Paso 3: solicita un diagnóstico y compara opciones. Pide a un profesional de tejados un informe claro y un presupuesto de reparación. Si es posible, espera a que venga el perito antes de realizar las obras definitivas, salvo que una emergencia exija intervenir de inmediato.
En una vivienda unifamiliar, normalmente declaras el siniestro a tu propia aseguradora. En una comunidad de propietarios, si el tejado es una zona común, avisa al administrador: puede intervenir el seguro del edificio, además del que cubre tus bienes o los elementos de mejora de tu vivienda.
Si la fuga es reciente y se debe a una teja arrancada por el viento, puede aplicarse una cobertura climática, según el contrato. Si una mancha se ha ido extendiendo lentamente durante meses, la aseguradora puede alegar desgaste o falta de mantenimiento: en ese caso, el diagnóstico y las pruebas de mantenimiento serán esenciales.
Reparación del tejado: quién paga según el tipo de vivienda
Quién se hace cargo depende del origen de la fuga y de la situación de cada persona. El inquilino informa del problema al propietario y puede declarar los daños en sus bienes. Por lo general, el propietario o la comunidad de propietarios asume los trabajos relacionados con el tejado, mientras que el mantenimiento habitual puede corresponder al ocupante, según el caso y las obligaciones aplicables.
Si el tejado es una zona común, el administrador organiza las gestiones relacionadas con el edificio. En una vivienda privada —por ejemplo, una ventana de tejado instalada por el propietario— puede intervenir el seguro personal. Si unas obras recientes presentan un defecto grave que compromete la impermeabilidad, también puede examinarse la garantía decenal de la empresa.
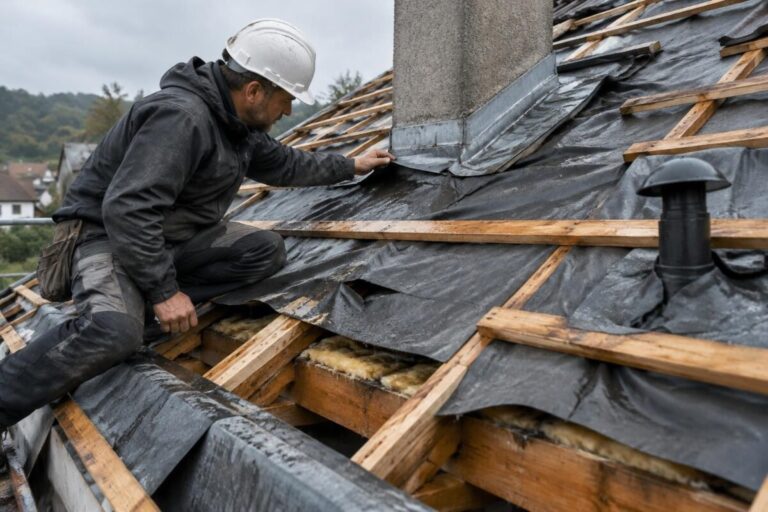
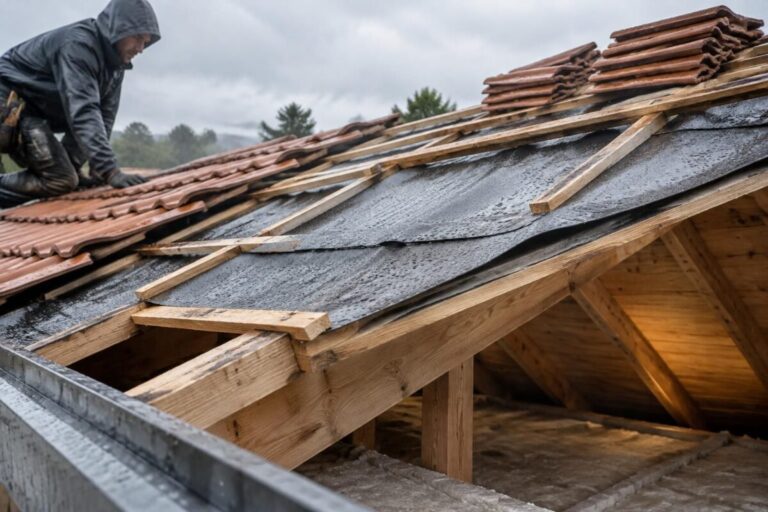
Una reparación duradera no consiste solo en tapar el punto por donde aparece el agua. El profesional también debe revisar los tapajuntas, la cumbrera, las limahoyas, los canalones y la ventilación bajo cubierta. Un tejado bien ventilado limita la condensación, mientras que un aislamiento adecuado reduce las pérdidas de calor sin atrapar la humedad en la estructura de madera.
Para proteger el edificio a largo plazo, elige materiales compatibles con la pendiente y el clima local, y prioriza las reparaciones específicas en lugar de poner parches una y otra vez. Limpiar los canalones con regularidad y hacer una inspección visual después de episodios de viento ayuda a detectar pronto los defectos, antes de que afecten al aislante o al techo.
El informe y el presupuesto: dos documentos que no debes pasar por alto
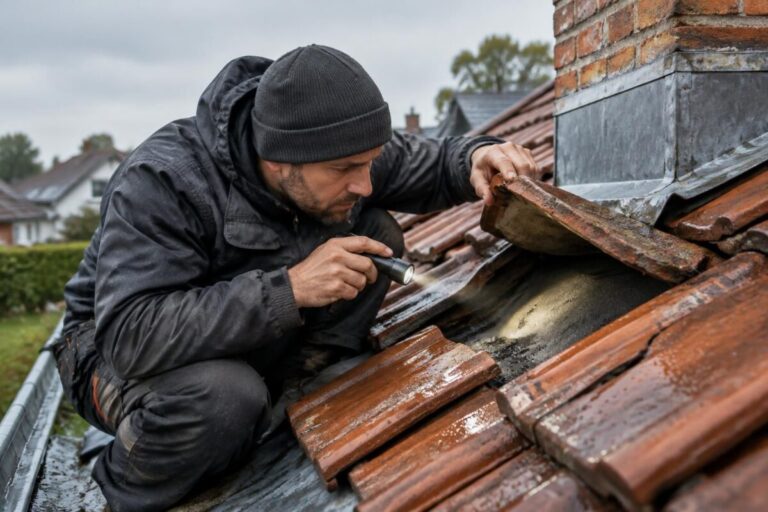
Un informe de búsqueda de la fuga describe el origen probable, las zonas afectadas y las medidas provisionales. Un presupuesto detalla los trabajos propuestos, los materiales y los elementos que hay que reparar. Estos documentos permiten comparar las soluciones y explicar claramente la situación a la aseguradora.
Si el presupuesto contempla una renovación completa cuando el defecto parece localizado, pide al profesional que explique por qué. Por el contrario, un simple parche puede no ser suficiente si la membrana o los elementos cercanos están deteriorados. La opción adecuada protege el tejado sin ocultar un problema más amplio.
Preguntas frecuentes sobre el seguro y las fugas en el tejado
¿Hay que llamar al seguro antes que al profesional de tejados?
Informa a la aseguradora lo antes posible y pregunta qué instrucciones debes seguir. Puedes llamar a un profesional para asegurar la zona o localizar la fuga, pero documenta los daños y conserva los justificantes antes de realizar las obras definitivas.
¿El seguro paga siempre la reparación del tejado?
No. Puede cubrir los daños causados en el interior y, según el contrato y el origen del siniestro, algunos trabajos en la cubierta. El desgaste, la antigüedad o la falta de mantenimiento pueden seguir siendo responsabilidad del propietario.
¿Quién debe declarar una fuga en una comunidad de propietarios?
Informa a tu aseguradora si tu vivienda o tus bienes se han visto afectados y avisa al administrador si el tejado u otra zona común parecen estar implicados. El administrador se pone en contacto con el seguro del edificio para gestionar los trámites que correspondan a la comunidad de propietarios.
¿Se puede reparar antes de que venga el perito?
Las medidas urgentes para evitar que los daños empeoren, como poner una lona o aplicar un sellado provisional, suelen ser útiles. Haz fotos del antes y el después. Para las obras definitivas, pide primero la opinión de la aseguradora, salvo que se trate de una urgencia particular.
Gracias por llegar hasta aquí; Ivar