Étanchéité toiture : assurance ou réparation directe, que faire ?
Salut c’est Ivar. Si une fuite apparaît, déclare le sinistre rapidement et protège le logement, mais ne lance pas la réparation définitive avant d’avoir vérifié les garanties et documenté les dégâts. L’assurance couvre souvent les conséquences de l’infiltration d’eau, tandis que la réparation de toiture reste à la charge du propriétaire, sauf garantie applicable ou événement climatique couvert. Mon article t’aide à choisir la bonne marche à suivre, sans laisser une petite fuite devenir un grand chantier.
Checklist rapide :
- Photographie les dégâts et la zone concernée avant toute intervention.
- Place un récipient sous la fuite et éloigne les biens fragiles.
- Préviens ton assurance habitation dans le délai prévu au contrat, généralement sous cinq jours ouvrés.
- Contacte le propriétaire ou le syndic si tu es locataire ou en copropriété.
- Demande un diagnostic et un devis à un couvreur professionnel avant la réparation définitive.
Fuite de toiture : assurance ou réparation directe ?
Commence par déclarer le sinistre et limiter les dégâts. Ensuite, fais rechercher la cause : si elle relève d’un événement garanti, l’assurance peut prendre en charge les dommages et, selon le contrat, une partie des travaux sur la couverture. Si la fuite vient de l’usure ou d’un défaut d’entretien, la réparation est souvent à régler directement.
La règle utile est simple : l’assurance couvre souvent les conséquences, pas la cause. Un plafond taché ou un meuble abîmé peut être indemnisé au titre des dégâts des eaux, alors que la tuile déplacée, le solin fissuré ou l’étanchéité toiture à reprendre restent parfois à tes frais. Les garanties et franchises varient selon les contrats : vérifie les conditions avant de valider un devis.
Si une tempête, la grêle ou le poids de la neige a endommagé la couverture, une garantie liée aux événements climatiques peut s’appliquer. En cas de catastrophe naturelle, la reconnaissance officielle de l’événement est nécessaire pour mobiliser cette garantie spécifique.
Ce que l’assurance peut couvrir, selon l’origine
| Situation | Prise en charge possible | À vérifier |
|---|---|---|
| Fuite soudaine après un événement climatique | Dommages au logement et parfois couverture | Garantie, vétusté, franchise et exclusions |
| Infiltration lente liée à une toiture vieillissante | Souvent limitée ou refusée | Entretien antérieur et clauses du contrat |
| Fuite dans une partie commune | Assurance de la copropriété pour la toiture | Déclaration par le syndic et assurance du logement touché |
| Malfaçon sur des travaux récents | Garantie décennale éventuellement mobilisable | Date des travaux et gravité du désordre |
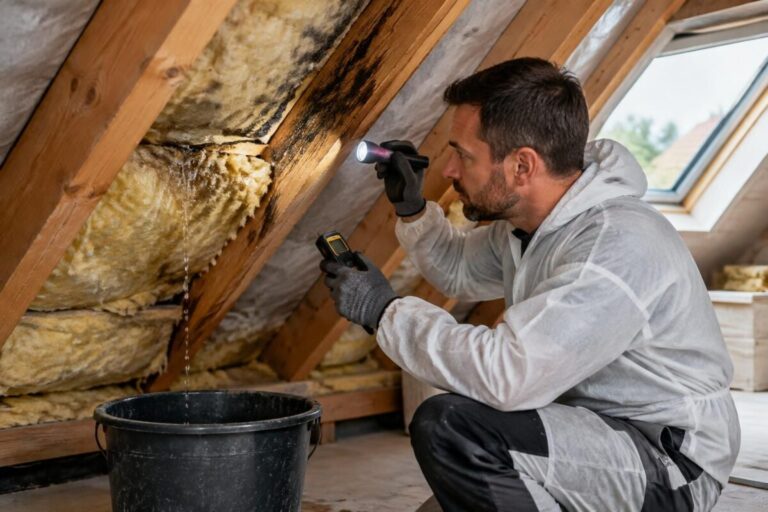
Une recherche de fuite peut être prise en charge selon les garanties, mais cela ne signifie pas que la réparation de la cause le sera aussi. Demande à l’assureur qui doit organiser le diagnostic et conserve le rapport ainsi que les photos.
Pour mieux comprendre les prix avant de choisir une intervention, consulte ce point sur le coût d’une réparation durable de toiture. Le montant dépend notamment du matériau, de l’accès au toit et de l’étendue des dégâts.
Déclaration de sinistre : les bons gestes dès les premières heures
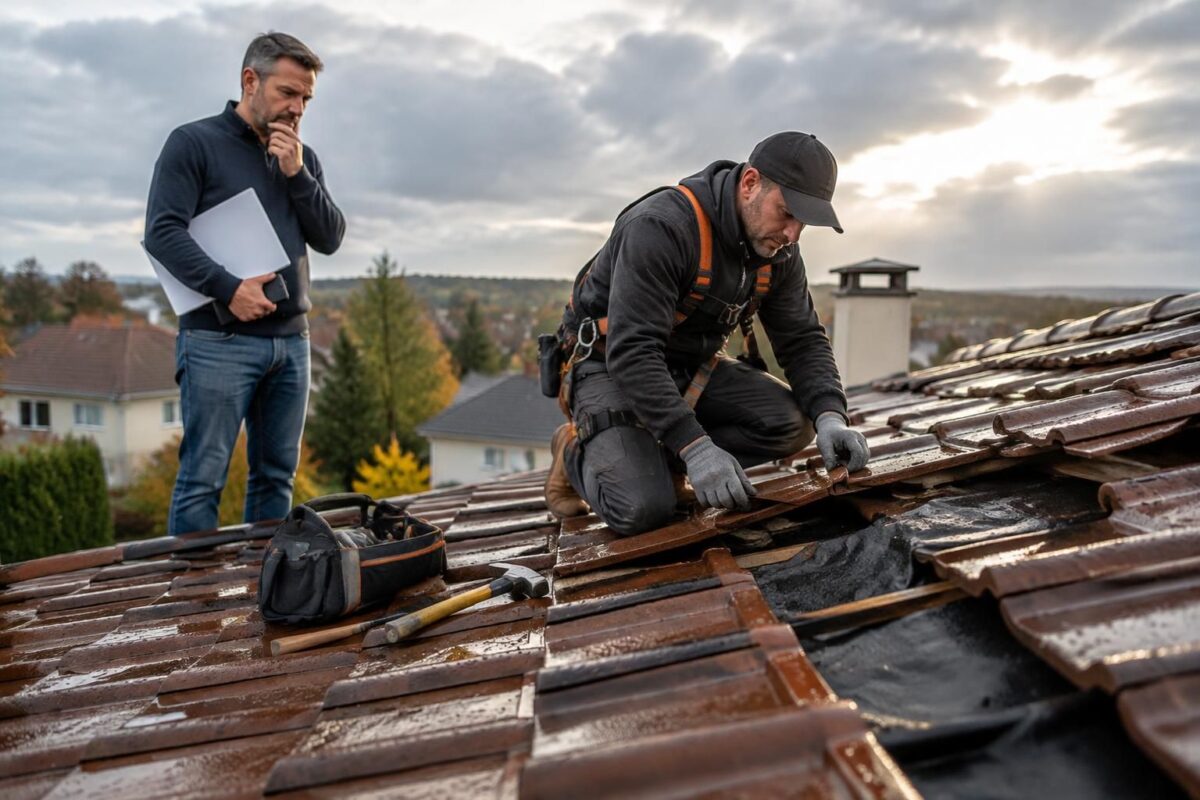
Une erreur fréquente consiste à réparer toute la zone avant de prendre des photos. Le couvreur peut alors avoir supprimé des indices utiles à l’expertise toiture. Les mesures provisoires sont différentes : bâcher, protéger les meubles ou recueillir l’eau permet de limiter les dommages, à condition de documenter l’état avant et après.
« D’abord protéger, ensuite prouver, puis réparer. » Cette règle évite d’aggraver les dégâts tout en gardant des éléments concrets pour l’assureur. Si l’eau s’approche d’une installation électrique, ne touche pas les équipements mouillés et demande une mise en sécurité à un professionnel.
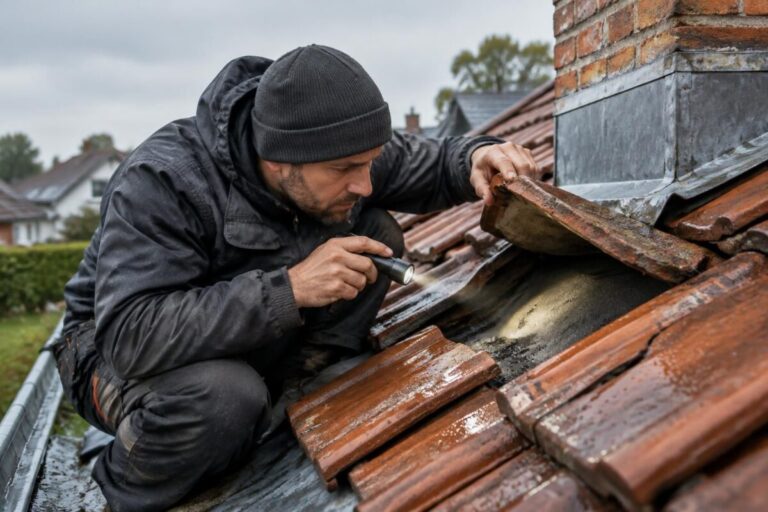
Si la fuite est difficile à repérer, évite de monter sur le toit : une surface humide devient vite glissante. Ces gestes expliquent pourquoi il vaut mieux évaluer les risques avant d’accéder à la toiture.
Une procédure en trois étapes
- Étape 1 : sécurise et documente. Place un seau, protège les meubles et prends des photos datées des traces d’eau, des biens touchés et des éléments visibles du toit. Garde les factures liées aux mesures d’urgence.
- Étape 2 : déclare et coordonne. Contacte l’assureur rapidement, même si l’origine n’est pas encore connue. Préviens aussi le bailleur ou le syndic selon ta situation. Demande quelles pièces fournir et si l’assureur mandate un professionnel.
- Étape 3 : fais diagnostiquer et compare. Demande à un couvreur professionnel un rapport clair et un devis de réparation. Attends, si possible, le passage de l’expert avant les travaux définitifs, sauf urgence qui impose une intervention immédiate.
Dans une maison individuelle, tu déclares généralement le sinistre à ton propre assureur. En copropriété, si la toiture est une partie commune, avertis le syndic : l’assurance de l’immeuble peut être concernée, en parallèle de celle qui couvre les biens ou embellissements de ton logement.
Si la fuite est récente et liée à une tuile arrachée par le vent, une garantie climatique peut intervenir, selon le contrat. Quand une auréole s’étend lentement depuis des mois, l’assureur peut plutôt invoquer l’usure ou le manque d’entretien : le diagnostic et les preuves d’entretien deviennent alors essentiels.
Réparation de toiture : qui paie selon le logement ?
Le responsable dépend de l’origine de la fuite et du statut de chacun. Le locataire signale le problème au propriétaire et peut déclarer les dégâts à ses biens. Le propriétaire ou la copropriété prend généralement en charge les travaux relevant de la toiture, tandis que l’entretien courant peut incomber à l’occupant selon le cas et les obligations applicables.
Pour une toiture commune, le syndic organise les démarches relatives à l’immeuble. Dans un logement privatif — par exemple une fenêtre de toit installée par le propriétaire — l’assurance personnelle peut être concernée. En cas de travaux récents présentant un désordre grave qui compromet l’étanchéité, la garantie décennale de l’entreprise peut aussi être examinée.
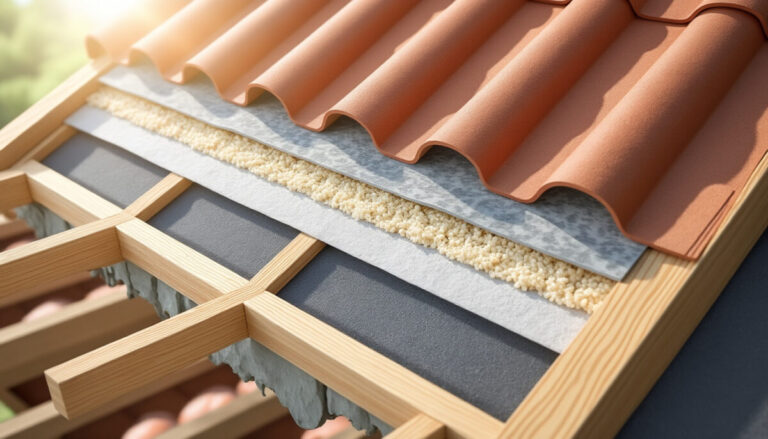
Une réparation durable ne se limite pas à colmater le point où l’eau apparaît. Le couvreur doit aussi vérifier les solins, le faîtage, les noues, les gouttières et la ventilation des combles. Une toiture bien ventilée limite la condensation, tandis qu’une isolation adaptée réduit les pertes de chaleur sans piéger l’humidité dans la charpente.
Pour protéger le bâtiment sur le long terme, choisis des matériaux compatibles avec la pente et le climat local, et privilégie des réparations ciblées plutôt qu’une rustine répétée. Un entretien régulier des gouttières et une inspection visuelle après les épisodes de vent aident à repérer tôt les défauts avant qu’ils n’atteignent l’isolant ou le plafond.
Le rapport et le devis : deux pièces à ne pas négliger
Un rapport de recherche de fuite décrit l’origine probable, les zones touchées et les mesures provisoires. Un devis détaille les travaux proposés, les matériaux et les postes à reprendre. Ces documents permettent de comparer les solutions et d’expliquer clairement la situation à l’assureur.
Si le devis prévoit une réfection complète alors que le défaut semble localisé, demande au professionnel de préciser pourquoi. À l’inverse, une simple rustine peut ne pas suffire si la membrane ou les éléments voisins sont dégradés. Le bon choix protège la toiture sans masquer un problème plus large.
Questions fréquentes sur l’assurance et une fuite de toiture
Faut-il appeler l’assurance avant le couvreur ?
Préviens l’assurance dès que possible et demande ses consignes. Tu peux faire intervenir un couvreur pour sécuriser les lieux ou rechercher la fuite, mais documente les dégâts et conserve les justificatifs avant les travaux définitifs.
L’assurance paie-t-elle toujours la réparation de la toiture ?
Non. Elle peut couvrir les dégâts causés à l’intérieur et, selon le contrat et l’origine du sinistre, certains travaux sur la couverture. L’usure, la vétusté ou le défaut d’entretien peuvent rester à la charge du propriétaire.
Qui doit déclarer une fuite en copropriété ?
Préviens ton assureur si ton logement ou tes biens sont touchés et alerte le syndic si la toiture ou une autre partie commune semble en cause. Le syndic contacte l’assurance de l’immeuble pour les démarches relevant de la copropriété.
Peut-on réparer avant le passage de l’expert ?
Les mesures urgentes pour éviter l’aggravation, comme une bâche ou un colmatage provisoire, sont généralement utiles. Prends des photos avant et après. Pour les travaux définitifs, demande d’abord l’avis de l’assureur, sauf urgence particulière.
Merci pour ta lecture jusque-là; Ivar